一、 維持率怎麼算?融資、融券與整戶計算公式
在信用交易時,許多投資人僅關注單一股票的表現,卻忽略整體帳戶的風險結構,導致在市場波動時無法即時掌握真實風險。實務上,券商多以「整戶維持率」作為追繳與否的依據,藉由理解不同維持率的計算方式,有助於投資人建立完整的風險管理觀念,並在價格變動時快速評估是否需要調整部位或補充資金。以下說明融資、融券及整戶維持率的計算方式:
融資維持率
融資維持率=(股票市值/融資金額)x100%
舉例:若小明在A標的股價100元時融資買進1張,融資成數60%,也就是向券商借6萬,自備4萬買進。
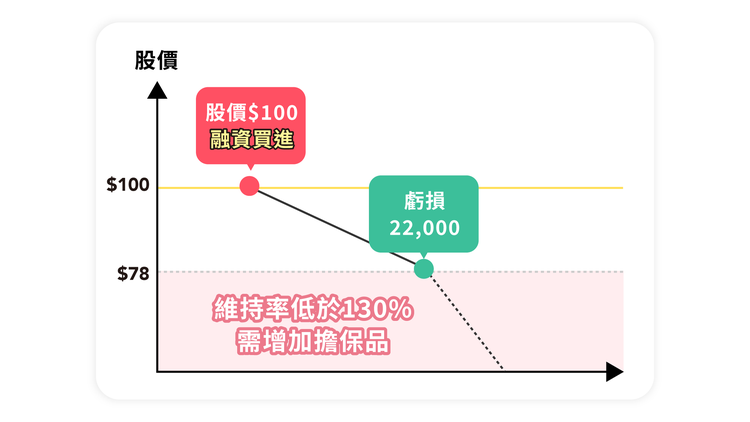
- 當A標的股價為100元時,融資維持率為:166%
融資維持率=(100,000/60,000)x100%=166%
- 當A標的股價為78元時,融資維持率為:130%
融資維持率=(78,000/60,000)x100%=130%
此時若股價持續下降導致維持率低於130%時,帳戶風險已明顯提高,應及早增加擔保品或調整部位,以降低後續被追繳或強制處分的風險。
融券維持率
融券維持率=(融券擔保品+融券保證金)/股票現值x100%.
擔保品是指存放在信用交易帳戶中的資產(現金或符合規定的有價證券),其金額並非固定,會依融券股數、股票市價及帳戶整體狀況而定。
舉例:若小明在B標的股價100元時,以融券自備90%保證金賣出1張,須準備9萬融券保證金。
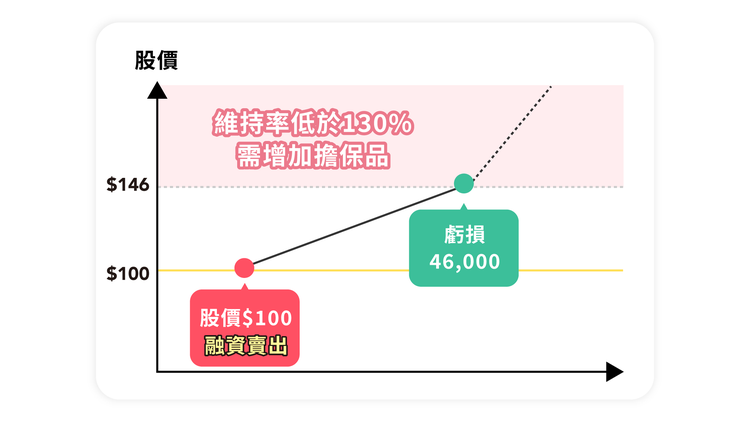
- 當B標的股價為100元時,融券維持率為:190%
融券維持率=(100,000+90,000)/100,000x100%=190%
- 當B標的股價為146元時,融券維持率為:130%
融券維持率=(100,000+90,000)/146,000x100%=130%
整戶維持率
整戶維持率=(融資股票現值+融券擔保品+融券保證金)/(融資金額+融券股票現值)x100%
舉例:若小明在A標的股價100元時,融資成數60%買進1張,同時在B標的股價100元時,融券自備90%保證金賣出1張。
- 當A標的股價為$100、B標的股價為$100,整戶維持率為:181%
整戶維持率=(100,000+100,000+90,000)/(60,000+100,000)=181%
- 當A標的股價為$120、B標的股價為$180,整戶維持率為:129%
整戶維持率=(120,000+100,000+90,000)/(60,000+180,000)=129%
當整戶維持率低於130%,券商將啟動追繳作業,可透過補繳差額、結清部位或將維持率提升至較安全水位(如166%以上)。
二、 如何提升整戶維持率?三大方法快速看懂
當整戶維持率接近警戒水位時,投資人應主動採取調整措施,而非僅等待市場回升。提升整戶維持率的核心概念在於「降低負債」、「提高現有擔保品價值」與「調整部位結構」來優化帳戶風險,而不同方法在效果與資金運用上各有差異。若能依據自身資金狀況與市場判斷靈活運用,不僅能有效降低追繳風險,也能維持操作彈性。
由於維持率會隨市場價格與持股結構持續變動,若平時未建立良好的風險控管習慣,一旦市場出現波動,維持率可能在短時間內快速下滑。建議定期檢視整戶維持率並預留安全緩衝,可避免在短時間內承受過大的資金壓力。
可使用國泰證券App用以下3種方式拉高維持率:
1. 降低負債:改善維持率
- 償還融資金或補繳保證金
登入【國泰證券App】> 點選右下角「我的」> 點選「信用戶專區」> 點選「用現金提升」即可申請補繳。
在申請前,建議先確認交割帳戶餘額是否充足,若餘額不足可能導致補繳申請失敗。此外,線上申請服務時間為交易日的08:15至15:00。
- 了結信用部位
使用國泰證券App,將維持率較低的標的賣出,提高整戶維持率。
2. 提高現有擔保品價值:增加擔保品
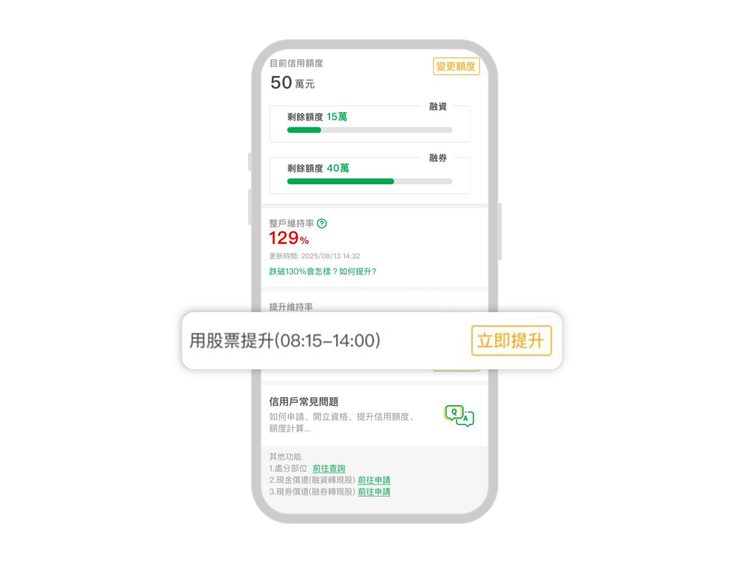
開啟國泰證券APP > 點選右下角「我的」> 點選「信用戶專區」> 點選「用股票提升」。
3. 調整部位結構:新增信用部位降低風險
使用國泰證券App,可於交易時間(09:00-14:30)增加新的信用部位,避免維持率因單一標的波動而大幅下降,以提升整戶維持率。
三、 維持率什麼情況會快速下降?常見風險情境解析
在信用交易中,維持率的變動往往不是緩慢發生,而是可能在短時間內快速下滑。許多投資人以為只要股價沒有大跌就安全,但實際上維持率極易受到整體帳戶結構與市場波動影響,一旦出現不利變化就可能迅速跌破追繳門檻。尤其當行情反轉或持股過度集中的情況下,維持率可能迅速下滑且幅度常超出預期。維持率風險常來自整體資產結構,而非單一交易部位,因此了解哪些情境容易導致維持率惡化,就能更幫助自己提前調整策略,降低被動面臨追繳或處分的風險。
常見風險情境
- 融資持股同步下跌:多檔持股同時走弱,整體擔保品價值快速縮水
- 融券標的大幅上漲:放空部位虧損擴大,負債增加
- 高槓桿操作:融資比例過高,缺乏緩衝空間
- 持股集中單一標的:個股波動直接影響整戶維持率
四、 為什麼維持率補繳後仍不安全?整戶維持率的關鍵差異
補繳後仍需留意整戶維持率與持股風險
完成補繳後維持率雖然可能回到規定標準以上,但這並不代表帳戶風險已完全解除。由於維持率本身是一個會隨市場價格與持股結構持續變動的指標,只要股價出現波動,數值就可能再次下降。若帳戶中仍持有高波動或集中度較高的部位,即使短暫回升至安全水位,也可能在短時間內再次逼近追繳門檻。若僅針對單一部位補繳,往往無法改善整體資產配置,使整戶維持率缺乏穩定性與緩衝空間。實務上常見情況包括:
- 僅補足最低差額使維持率剛好達標,卻未同步調整高風險持股
- 過度期待市場反彈,忽略整體帳戶的槓桿比例與分散程度
這些做法都可能讓帳戶在後續行情變動中再次承受壓力。因此,投資人補繳時,應同時檢視整戶維持率與持股結構,適度降低集中風險並保留安全緩衝。一般而言,將維持率維持在較高水位(例如166%以上),有助於提升帳戶的抗震能力,降低再次觸發追繳的可能性。
五、 信用交易常見問題
Q1 什麼時候該開始關注我的維持率?
當維持率接近追繳門檻(130%)時,帳戶風險已明顯提高,一旦市場出現不利變動,就可能迅速跌破標準。建議在接近門檻時提前調整部位或補充資金,而非等到正式收到追繳通知才處理。
Q2 維持率越高越好嗎?
不一定,維持率越高代表風險越低,但同時也可能降低資金使用效率。投資人應依自身風險承受度與操作策略,在安全性與資金運用之間取得平衡,而非單純追求最高數值。
Q3 補繳後維持率回升就安全了嗎?怎麼做才會取消追繳?
補繳通常只是讓維持率暫時回到標準以上,若市場持續波動或帳戶結構未改善,維持率仍可能再次下降,在市場震盪期間,可利用透過存入應補繳差額、結清被通知之追繳部位,以及將整戶維持率提高到166%以上這3種方式取消追繳。
Q4 整戶維持率與融資/融券維持率哪個重要?
實務上以整戶維持率為主要判斷依據。即使單一股票維持率看似正常,只要整體帳戶風險過高,仍可能觸發追繳或處分機制。
Q5 如何避免維持率突然下降?
可透過分散持股、降低槓桿比例,以及定期檢視帳戶狀況來降低風險。此外,避免集中於高波動標的,也能提升整體穩定性。
Q6 追繳通知方式為何?
追繳通知是依據您約定的方式(紙本掛號或電子郵件)寄送追繳通知。
Q7 追繳沒補會怎樣?
若投資人未於寄送追繳通知的二個營業日以前完成補繳,將依規定強制處分(俗稱斷頭),賣出擔保品或回補融券部位以降低帳戶風險,可能發生以下兩種狀況:
- 擔保品經處分後,若有不足清償債務的情況,且未於通知期限內清償者,將註銷帳戶且會影響信用評等,嚴重情節者可能須支付違約金與承擔刑事責任。
- 擔保品經處分後,若足以清償所積欠之款項,將得繼續使用信用帳戶。
Q8 維持率計算至小數點第幾位?
計算結果取至小數點第二位,並依四捨五入方式處理。
- /content/csc-eds/investment/guides/margin-trading
- /content/csc-eds/investment/guides/stock-lending
- /content/csc-eds/investment/guides/stock-pledge
- /content/csc-eds/investment/guides/account-opening
- /content/csc-eds/investment/guides/day-trading-shortfall
- /content/csc-eds/investment/guides/day-trading
- /content/csc-eds/investment/guides/odd-lot-trading
- /content/csc-eds/investment/guides/what-are-reits