一、股票出借是什麼?借券機制、收入來源與一般持股差異
不賣股票,也有機會賺取額外收益
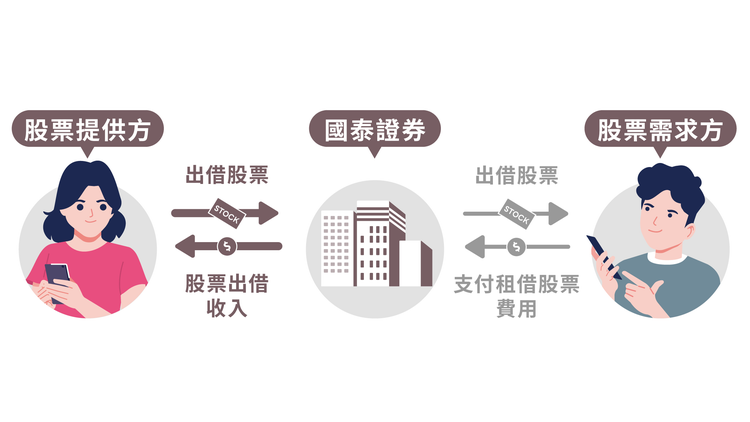
股票出借又稱借券,可想像成你是房東,擁有「股票」這間房子,並把股票出借給證券公司,國泰證券會支付租金給你。
二、股票出借適合誰?出借前先評估媒合機會、賣出需求與權益安排
股票出借前,先完成3個自我檢查
- 短期內是否可能賣出這檔股票;若有短線操作、停利停損或資金調度需求,應保留未出借部位,避免臨時需要賣出時還要等待還券。
- 是否重視股東會、股東會紀念品、除權息或現金增資等權益。若有參與需求,應在出借設定中選擇提前還券,或事先保留部分股票不出借。
- 是否能接受出借成功不代表可立即取回。若股票已成功出借,需依原先設定的提前還券條件申請取回,返還時間可能為 T+1 或 T+3 個營業日,投資人應預留操作時間。
股票出借之所以受歡迎,是因為在不改變投資策略的狀況下能提升報酬效率,因此成為長期投資者與存股族的常見工具。
什麼情境適合股票出借呢?
- 短期內不打算賣出,但希望提高持有期間的效益
適合長期投資、存股族,或正在等待目標價停利/停損的投資人。在不改變持股部位、不調整選股策略的前提下,讓既有持股產生額外利息收入。 - 市場本身有需求
市場上進行避險、套利、放空、交割的投資人都會需要借股票,這些「結構性需求」使出借一直具有穩定媒合機會。
股票出借的3大優勢
- 活化長期持有的股票,提高資產效率
原本放著不動的持股變成能產生利息的資產,使持有期間的報酬更具效率。 - 增加借券收入,創造額外收益來源
股票成功出借後,會依出借股數、每日收盤價、出借費率及實際出借天數計算借券收入,借券收入屬於「租賃所得」,須依法申報綜合所得稅。 - 不影響股利收入(會收到股利補償金)
出借期間若遇除權息,仍會收到等同股利金額的「補償金」,持股權益仍屬投資人,只是在出借期間暫時不具表決權。
三、股票出借收入怎麼算?出借費率、手續費與淨收入計算方式
股票出借收入計算
成功借出後,系統會逐日計息直到還券日前一日;完成還券後,次一營業日把累計收入撥入你的銀行交割帳戶(未借出不收任何費用)。假日或非營業日以前一營業日收盤價為基準計算,因此在出借期間「天天都有利息累積」。
借券淨收入=借券收入-借券手續費-代扣所得稅
計算說明如下:
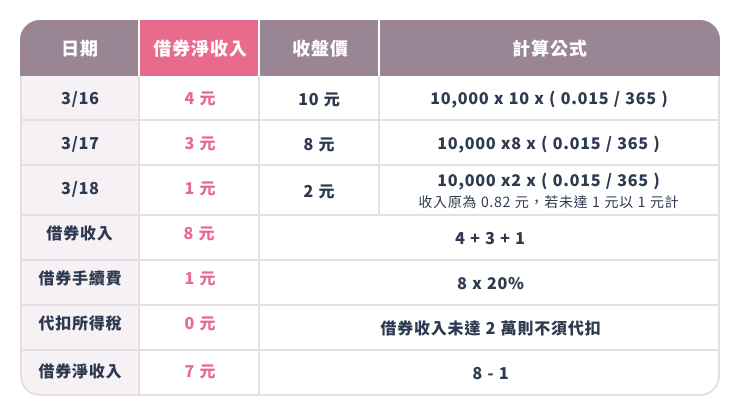
- 【借券收入】=出借標的股數×每日收盤價×出借費率÷365,小數點後無條件捨去;若未達1元則以1元計算。採每日計算收入後之加總合計。
- 【借券手續費】=借券收入×20%,小數點後無條件捨去。尚未借出則不收取任何費用;成功借出則由證券商收取手續費。
- 【代扣所得稅】=借券收入×10%,借券收入超過2萬元會代扣10%所得稅,小數點後無條件捨去。
試算1:假設股票出借期間價格均相同
以出借股票甲100張為例,出借費率7%,出借天期30天,出借期間股價每日皆為200元,試問借券淨收入?
<div class="m-table -fixed">
  <table class="m-table__main">

    <colgroup>
      <col style="width: 20%;">
      <col style="width: 25%;">
      <col style="width: 55%;">
    </colgroup>

    <thead class="m-table__thead">
      <tr class="m-table__tr">
        <th class="m-table__th t-minor u-tal -highlight">

        </th>
        <th class="m-table__th t-minor u-tal -highlight">
          計算結果
        </th>
        <th class="m-table__th t-minor u-tal -highlight">
          計算公式
        </th>
      </tr>
    </thead>

    <tbody class="m-table__tbody">
      <tr class="m-table__tr">
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            借券收入
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            115,050元
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            100,000 x 200 x 7%÷365 =3,835(無條件捨去)採每日計算收入,共出借30日
3,835 x 30=115,050

          </div>
        </td>
      </tr>

      <tr class="m-table__tr">
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            借券手續費
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            23,010元
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            115,050 x 20%=23,010
          </div>
        </td>
      </tr>

      <tr class="m-table__tr">
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            代扣所得稅
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            11,505元
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            115,050 x 10%=11,505
          </div>
        </td>
      </tr>

      <tr class="m-table__tr">
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            借券淨收入
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            80,535元
          </div>
        </td>
        <td class="m-table__td">
          <div class="u-breakAll t-minor">
            115,050-23,010-11,505=80,535
          </div>
        </td>
      </tr>
  </table>
</div>
於3/16至3/18,這三天均成功出借股票乙10張,出借費率1.5%,試問借券淨收入?
四、股票出借資格與可出借標的有哪些?帳戶、身分與持股條件一次看
誰可以出借?哪些股票可以借?
- 帳戶與持股條件:
開立證券帳戶滿3個月(含)以上,並持有「一張(1,000股)以上的上市櫃股票」即可出借且沒有檔數限制(零股無法參與) - 身分限制與對象:
i. 國內年滿18歲之自然人,或依中華民國法律組織登記之法人。
ii. 不屬出借標的公司的內部人,如:董事、監察人、經理人及持有公司股份超過10%之股東,以及前述身分者之配偶、未成年子女及利用他人名義持有股票者。 - 可出借標的:
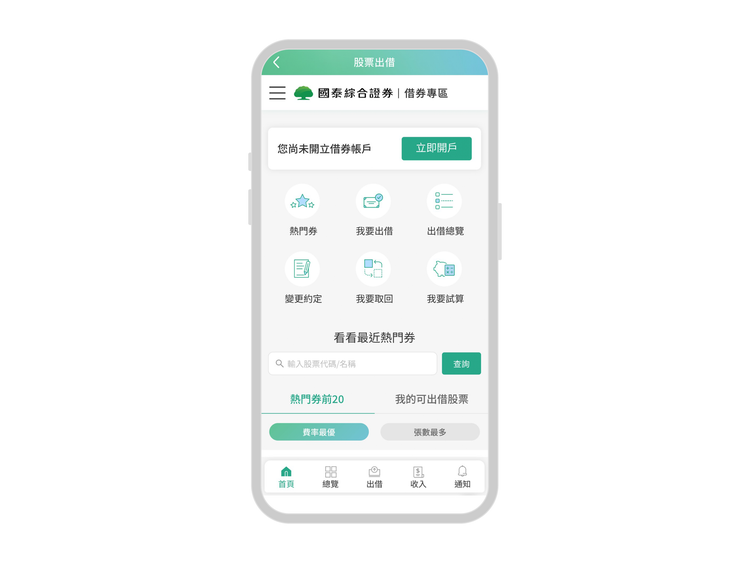
符合「合格證券」規範的上市、上櫃股票與ETF大多數皆可約定出借。通常以成交量高、流動性佳的標的更容易媒合成功。投資人也可透過國泰證券App提供的「熱門券」作為設定策略與評估媒合機會的參考。
路徑:國泰證券App「我的」>「股票出借」>「熱門券」
五、國泰證券App股票出借怎麼操作?開戶、約定與提前還券流程
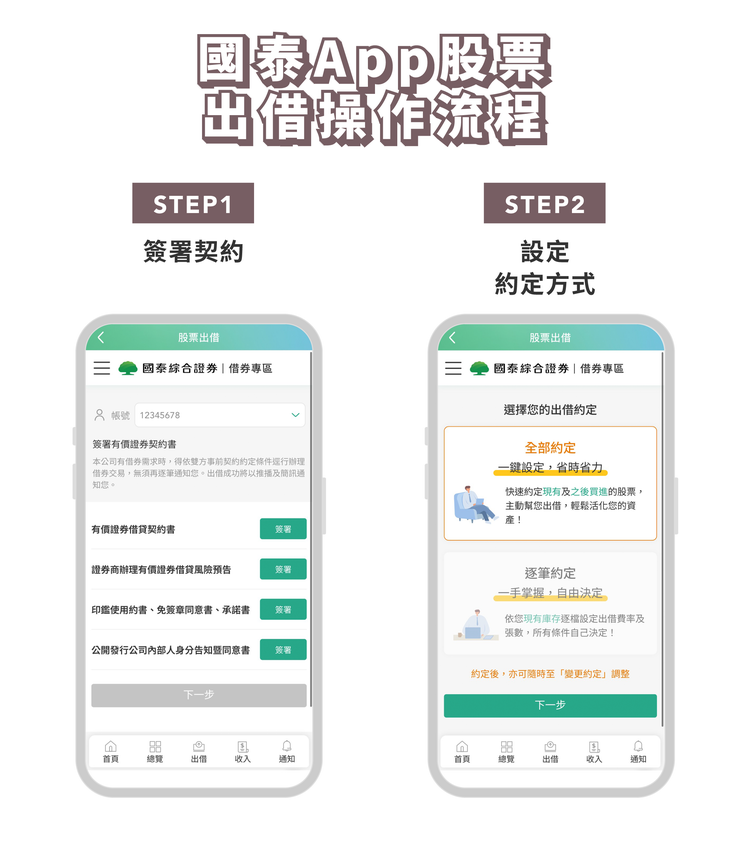
1. 三步驟快速申請借券戶,開啟股票出借服務
必須先完成借券戶開戶,才能開始進行股票出借。
開戶步驟說明:登入國泰證券App >點選右下角「我的」>點選「股票出借」>進入「借券專區」開始進行開戶流程。
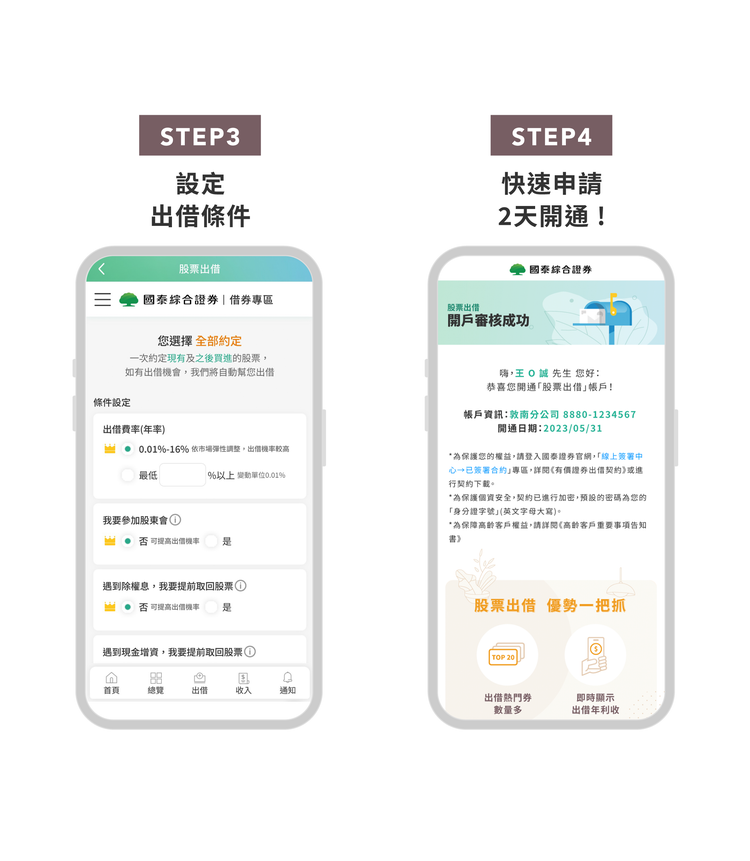
2. 選擇欲出借股票並設定出借方式與條件
- 全部約定或逐筆約定
- 出借張數與費率(逐筆約定才須設定)
- 是否參加股東會
- 到除權息、現金增資時,是否提前還券
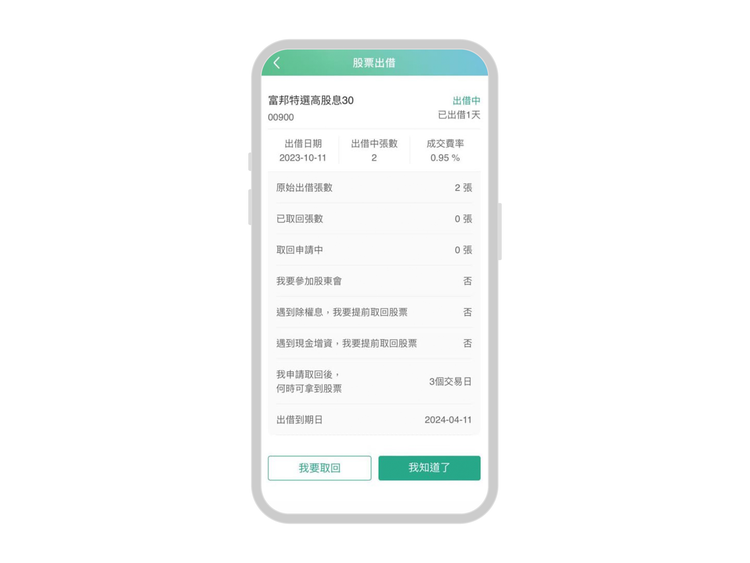
3. 等待市場媒合
設定完成後,系統會依市場借券需求進行媒合,成功出借後即開始計算借券收入。
4. 還券與入帳
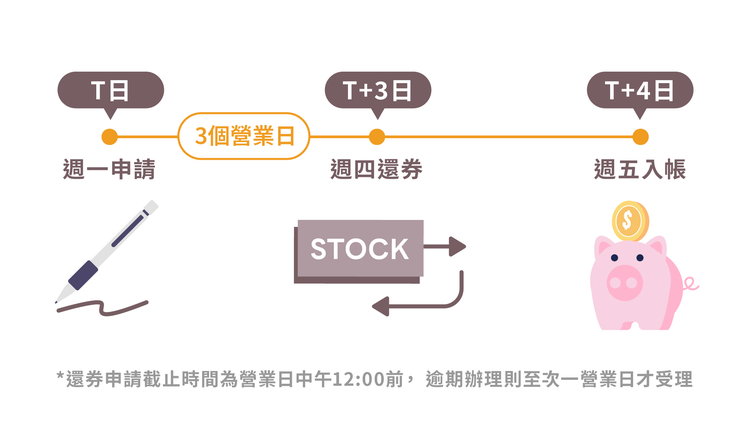
出借到期或申請提前還券後,可選擇T+1/T+3返還至帳戶,借券收入於還券後1個交易日轉入交割帳戶。
小提醒:申請提前還券截止時間為每個營業日12:00,若於營業日12:00後送出提前還券申請,則會至次一營業日才受理。
六、全部約定與逐筆約定差在哪?費率、出借條件與操作彈性比較
兩種出借方式,依需求靈活選擇
- 全部約定:適合希望降低操作頻率的投資人(庫存標的需滿1,000股)
系統會依設定條件與市場需求,自動媒合符合資格的持股;投資人不需要逐筆選擇股票與張數,但仍應定期確認目前出借中的標的與特殊事件設定。 - 逐筆約定:適合希望自行決定出借標的、張數、費率與出借條件的投資人
例如,可針對短期內沒有賣出計畫的特定股票設定出借,並保留其他持股作為交易或資金調度用途。
兩種方式沒有絕對優劣。若重視便利性,可評估全部約定;若重視個別標的與資金調度彈性,則可採逐筆約定。無論選擇哪一種,都應避免將所有庫存一次全數出借。
<div style="
width: 100%;
overflow-x: auto;
-webkit-overflow-scrolling: touch;
">
<div class="m-table -fixed" style="min-width: 720px;">
<table class="m-table__main">
<colgroup>
<col style="width: 30%;">
<col style="width: 35%;">
<col style="width: 35%;">
</colgroup>
<!-- 表頭 -->
<thead class="m-table__thead">
<tr class="m-table__tr" style="background-color: #eef9fb;">
<th class="m-table__th t-minor u-tal">
</th>
<th class="m-table__th t-minor u-tal">
<div class="t-minor">
全部約定(All-in自動借)
</div>
</th>
<th class="m-table__th t-minor u-tal">
<div class="t-minor">
逐筆約定
</div>
</th>
</tr>
</thead>
<tbody class="m-table__tbody">
<!-- 設定次數 -->
<tr class="m-table__tr" style="background-color: #ffffff;">
<td class="m-table__td">
<div class="u-breakAll t-minor">
設定次數
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
設定1次,適用現有與之後買進的庫存
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
每檔股票都須設定,適用現有的庫存
</div>
</td>
</tr>
<!-- 委託張數 -->
<tr class="m-table__tr" style="background-color: #f7f7f7;">
<td class="m-table__td">
<div class="u-breakAll t-minor">
委託張數
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
委託1筆,適用所有庫存
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
委託多筆,每檔標的都須設定出借張數
</div>
</td>
</tr>
<!-- 出借費率 -->
<tr class="m-table__tr" style="background-color: #ffffff;">
<td class="m-table__td">
<div class="u-breakAll t-minor">
出借費率
<span style="
display: block;
margin-top: 6px;
font-size: 12px;
line-height: 1.5;
">
年利率0.01%~16%
</span>
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
依市場彈性調整或自行設定,適用所有庫存
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
依市場彈性調整或自行設定,每檔標的都須設定
</div>
</td>
</tr>
<!-- 股票權益 -->
<tr class="m-table__tr" style="background-color: #f7f7f7;">
<td class="m-table__td">
<div class="u-breakAll t-minor">
股票權益
<span style="
display: block;
margin-top: 6px;
font-size: 12px;
line-height: 1.5;
">
股東會、除權息、現金增資
</span>
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
依您設定條件,適用所有庫存
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
每檔標的都須自行設定
</div>
</td>
</tr>
<!-- 還券取回日 -->
<tr class="m-table__tr" style="background-color: #ffffff;">
<td class="m-table__td">
<div class="u-breakAll t-minor">
還券取回日
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
可設定1或3個交易日,適用所有庫存
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor">
可設定1或3個交易日,每檔標的都須自行設定
</div>
</td>
</tr>
</tbody>
</table>
</div>
</div>
七、 股票出借期間遇到除權息、股東會與現金增資怎麼辦?
股票借出去,原有權益會受影響嗎?
出借期間遇到相關事件不會影響你的持股權益,但處理方式會與一般未出借的持股投資人不同。因為股票在出借期間名義上是由借券人持有,因此你(出借人)不會以「股東身分」直接取得股利或相關權益,但證券商會透過權益補償機制,將你原本應取得的權益補回給你,收到權益補償的時間點:
- 【股票股利】於股票發行公司實際配發日之第二個營業日,配發至您的集保帳戶。
- 【現金股利】於股票發行公司實際配發日當日,配發至您的交割銀行帳戶。
- 【現金增資新股配發】於股票發行公司實際配發日之第二個營業日,配發至您的集保帳戶。
關於股票出借後「是否可以參加股東會?」、「遇除權息或現金增資是否可以提前還券?」如果是使用國泰證券App出借股票,則需視當初的設定條件而異。
股東會是否要參加
- 如設定為「是」,且股票已出借,國泰證券於股東會最後過戶日前,主動辦理股票提前還券事宜,返還至您的集保帳戶。您還是可以參加股東會並領取紀念品。
- 如設定為「否」,且股票已出借,國泰證券不會辦理股票提前換券事宜,您也不會收到股東會開會通知書,也就是無法參加股東會及領取股東會紀念品。設定此選項,可提高出借機率。
遇到除權息,是否提前取回股票
- 如設定為「是」,且股票已出借,國泰證券將於除權息最後過戶日前,將股票返還至您的集保帳戶,以領取股息股利。
- 如設定為「否」,且股票已出借,國泰證券不會於除權息最後過戶日前將股票返還給您,但您仍可透過權益補償取得應有之股息股利。設定此選項,可提高出借機率。
遇到現金增資,是否提前取回股票
- 如設定為「是」,且股票已出借,由國泰證券於現金增資認股最後過戶日前,將股票返還至您的集保帳戶;您於接獲股票發行公司寄送之現金增資認股繳款書時,可以自行行使增資認股權利。
- 如設定為「否」,若股票已出借,當股票發行公司辦理現金增資認股,則會由國泰證券透過權益補償通知您(將以簡訊通知),由您決定是否行使增資認股權利。設定此選項,可提高出借機率。
- 如上第2點,如認購股份為標的證券發行之特別股,或未上市(櫃)公司之新股者,應申請提前還券並於最後過戶日前取得股票,且自行參與認購,否則視同放棄認股權利。
小知識:股票出借遇現金增資權益補償的可認購股數如何計算?
現金增資權益補償的可認購股數,依認股比例採逐筆計算(小數位後無條件捨去)。實務上,「一筆約定多張出借」可能會比「拆分多筆約定出借」可認購股數多,建議將股票集中約定為一筆出借,權益更有保障。
【舉例】認股比例10.35股/張,出借50張股票,試算可認購股數差異:
情境1:出借1筆50張時,可認股數為10.35x50張=517股
情境2:當出借50筆各1張時,可認股數為10.35x1張=10股/張,10股x50筆=500股
從結果可發現,約定1筆50張出借時,可多認購17股。
八、 股票出借收入要報稅嗎?租賃所得、扣繳與申報方式一次看
借券收入怎麼報?扣繳與申報一次看懂
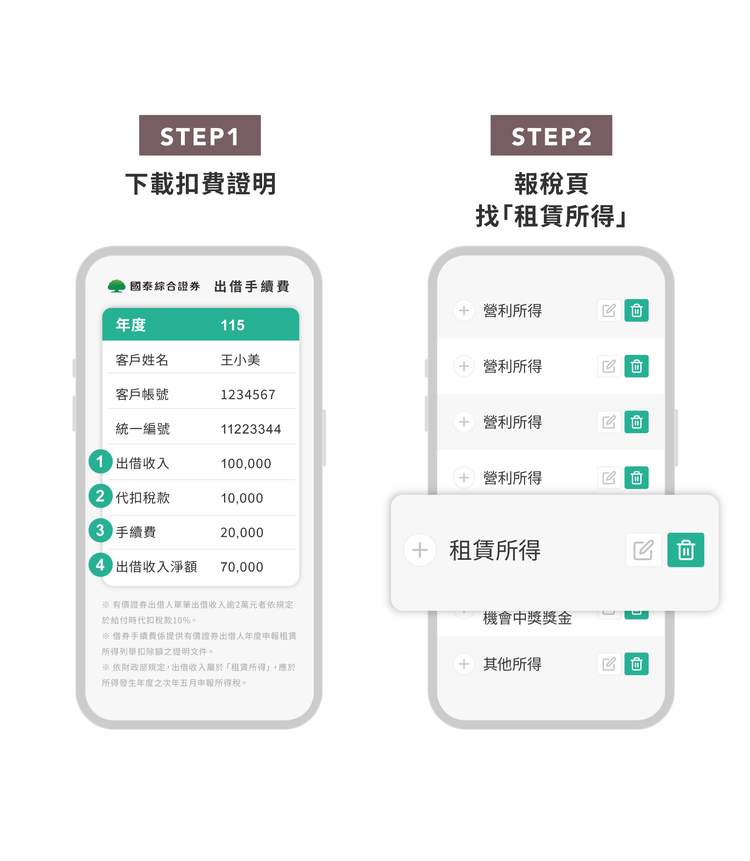
借券收入屬於「租賃所得」,須在所得發生之隔年5月申報所得稅。但財政部提供的所得資料是尚未扣除證券商手續費的借券收入總額,因此可透過檢視對帳單或在國泰證券App提供的「扣費證明及所得憑單下載」,採用扣除證券商手續費後的借券收入淨額申報所得稅。
依股票是否出借及借券人在除權息最後過戶日前是否賣出,可分為以下三種所得類別:
- 【股票未出借】屬營利所得(54C,股利所得)。
- 【股票已出借】且借券人於除權息最後過戶日尚未賣出股票屬營利所得(54C,股利所得)。
- 【股票已出借】且借券人於除權息最後過戶日前已賣出股票屬證券交易所得。
小提醒:當單筆支付的借券收入超過2萬元時,國泰證券會從借券收入中代扣10 %所得稅。
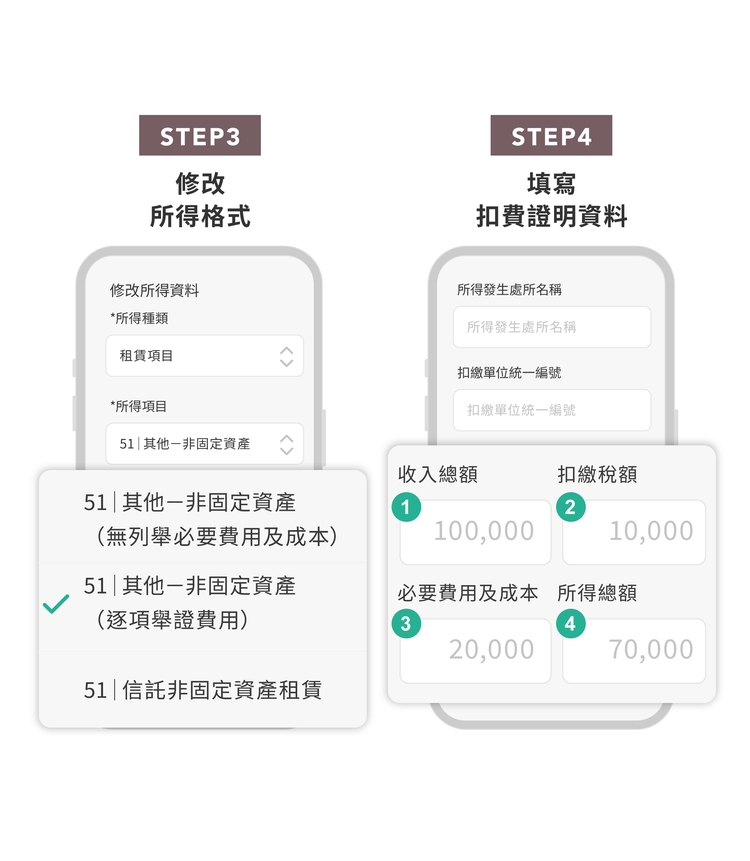
國泰證券App扣費證明及所得憑單下載方式與申報流程:
國泰證券App「我的」>「股票出借」>「借券專區」>下方選單「總覽」
- 下載【扣費證明及所得憑單】
- 前往報稅頁找【租賃所得】
- 修改所得格式【51|其他-非固定資產(逐項舉證費用)】
- 填寫扣費證明資料
九、 股票出借常見問題Q&A
Q1 我已在國泰證券開立信用帳戶,可至其他分公司辦理股票出借嗎?
若已開立信用帳戶,股票出借帳戶需與信用帳戶同分公司,故無法至其他分公司辦理
Q2 申請提前還券收件時間?提出申請後股票何時會回到我的帳戶?
- 申請提前還券截止時間為每個營業日12:00;若您在營業日12:00後送出提前還券申請,則會至次一營業日才受理。例如:週五13:00送出申請提前還券,至下週一才會受理。
- 如您設定T+1之條件,股票最慢於T+1日完成還券;如您設定T+3之條件,股票最慢於T+3日完成還券。例如:您在週一申請T+3提前還券,股票最遲會在週四返還到您的帳戶。
Q3 出借費率如何計算?我要怎麼約定出借費率?
出借成交費率會依市場供需狀況變化,出借費率區間為年利率0.01%~16%,可選擇以下任一約定費率方式:
- 由國泰證券代為決定費率,依市場彈性調整,出借機率較高。
- 自行決定費率區間,設定最低出借費率,變動單位為0.01%。
Q4 如果我把股票拆成多張不同費率,是不是有機會提高出借機率?
不一定,出借成交費率並非一成不變,而是會依市場供需狀況變化,如欲提升出借效率,可設定為「全部約定」,並將出借費率設定為由國泰證券代為決定費率,依市場彈性調整,出借機率較高。
Q5 股票出借期間多久?約定還券日到期,要怎麼申請展延?
- 自成功借出日起算最長6個月,到期後可依借券人需求展延2次,1次最長6個月,也就是出借期間最長可達1年半。
- 到期時無須另行申請展延,出借的股票將自動展延,除借貸期間延長(最長6個月)外,展延期間包括費率等借貸條件都依原出借條件,無法變更。
Q6 如果我匯入他家券商股票進入國泰證券帳戶,是否需要重新開立出借戶才能出借呢?
需要在國泰證券開立出借帳戶,才能辦理出借約定。
Q7 我的股票只有部分還券,借券收入如何計算?
出借期間部分還券,將一次撥付所有出借股數累計之收入,未返還部分重新計算。假設3/1出借股票10張,於3/15第一次還券4張,累計出借收入1萬元,並於3/20第二次還券6張,累計出借收入3,000元,出借期間如何計算收入?
<div class="m-table -fixed" style="width: 85%; margin: 0 auto;">
<table class="m-table__main" style="width: 100%;">
<colgroup>
<col style="width: 20%;">
<col style="width: 30%;">
<col style="width: 50%;">
</colgroup>
<thead class="m-table__thead">
<tr class="m-table__tr">
<th class="m-table__th t-minor -highlight"
style="text-align: center;">
</th>
<th class="m-table__th t-minor -highlight"
style="text-align: center;">
借券淨收入
</th>
<th class="m-table__th t-minor -highlight"
style="text-align: center;">
計算公式
</th>
</tr>
</thead>
<tbody class="m-table__tbody">
<tr class="m-table__tr" style="background-color: #ffffff;">
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
3/15
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
--
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
還券4張
</div>
</td>
</tr>
<tr class="m-table__tr" style="background-color: #f7f7f7;">
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
3/16
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
8,000元
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
已知累積收入10,000元,<br>
扣除借券手續費<br>
10,000 − 10,000×0.2
</div>
</td>
</tr>
<tr class="m-table__tr" style="background-color: #ffffff;">
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
3/20
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
--
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
還券6張
</div>
</td>
</tr>
<tr class="m-table__tr" style="background-color: #f7f7f7;">
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
3/21
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
2,400元
</div>
</td>
<td class="m-table__td">
<div class="u-breakAll t-minor" style="text-align: center;">
已知累積收入3,000元,<br>
扣除借券手續費<br>
3,000 − 3,000×0.2
</div>
</td>
</tr>
</tbody>
</table>
</div>
Q8 借券收入要扣取補充保費嗎?
借券收入免納入補充保費扣取範圍。
Q9 出借期間如果遇到假日如何計算收入?
出借收入是依出借期間每日收盤價計算,若遇假日或非營業日,則以前一營業日之收盤價計算收入,故不論假日或營業日,只要出借成功,天天有錢賺!
Q10 出借成交費率如何決定?
出借成交費率並非一成不變,而是會依市場供需狀況變化。
Q11 股票出借後,如果我臨時想賣股票,還可以賣嗎?
若股票已成功出借,需先申請還券,待股票返還至您的帳戶後,才能賣出。若擔心臨時有賣出需求,建議事先留意提前還券申請截止時間與返還條件,以保留操作彈性。
Q12 股票設定出借後,沒有成功媒合會有費用嗎?
不會。只有成功借出的股票才會開始計算借券收入與相關手續費;若沒有成功媒合,通常不會產生借券收入或出借手續費。
Q13 股票出借後可以立刻賣出嗎?
不行。股票已成功出借時,須先申請提前還券,待股票返還至證券帳戶後才能賣出。申請前應確認原本設定的返還條件與作業時間。
Q14 股票出借的費率越高,越容易借出嗎?
不一定。成交費率會受到市場供需影響;若設定費率過高,可能降低媒合機會。可依投資目標選擇由券商彈性調整費率,或自行設定可接受的費率範圍。
Q15 股票出借後還能參加股東會或領股東會紀念品嗎?
可依設定決定。若選擇於股東會前提前還券,股票會在最後過戶日前返還,可依規則參與股東會及領取紀念品;若未設定提前還券,則可能無法參加股東會或取得紀念品。
- /content/csc-eds/investment/guides/stock-pledge
- /content/csc-eds/investment/guides/margin-trading
- /content/csc-eds/investment/guides/maintenance-ratio
- /content/csc-eds/investment/guides/day-trading-shortfall
- /content/csc-eds/investment/guides/day-trading
- /content/csc-eds/investment/guides/bond-investing
- /content/csc-eds/investment/guides/odd-lot-trading
- /content/csc-eds/investment/guides/investment-goal-calculator